

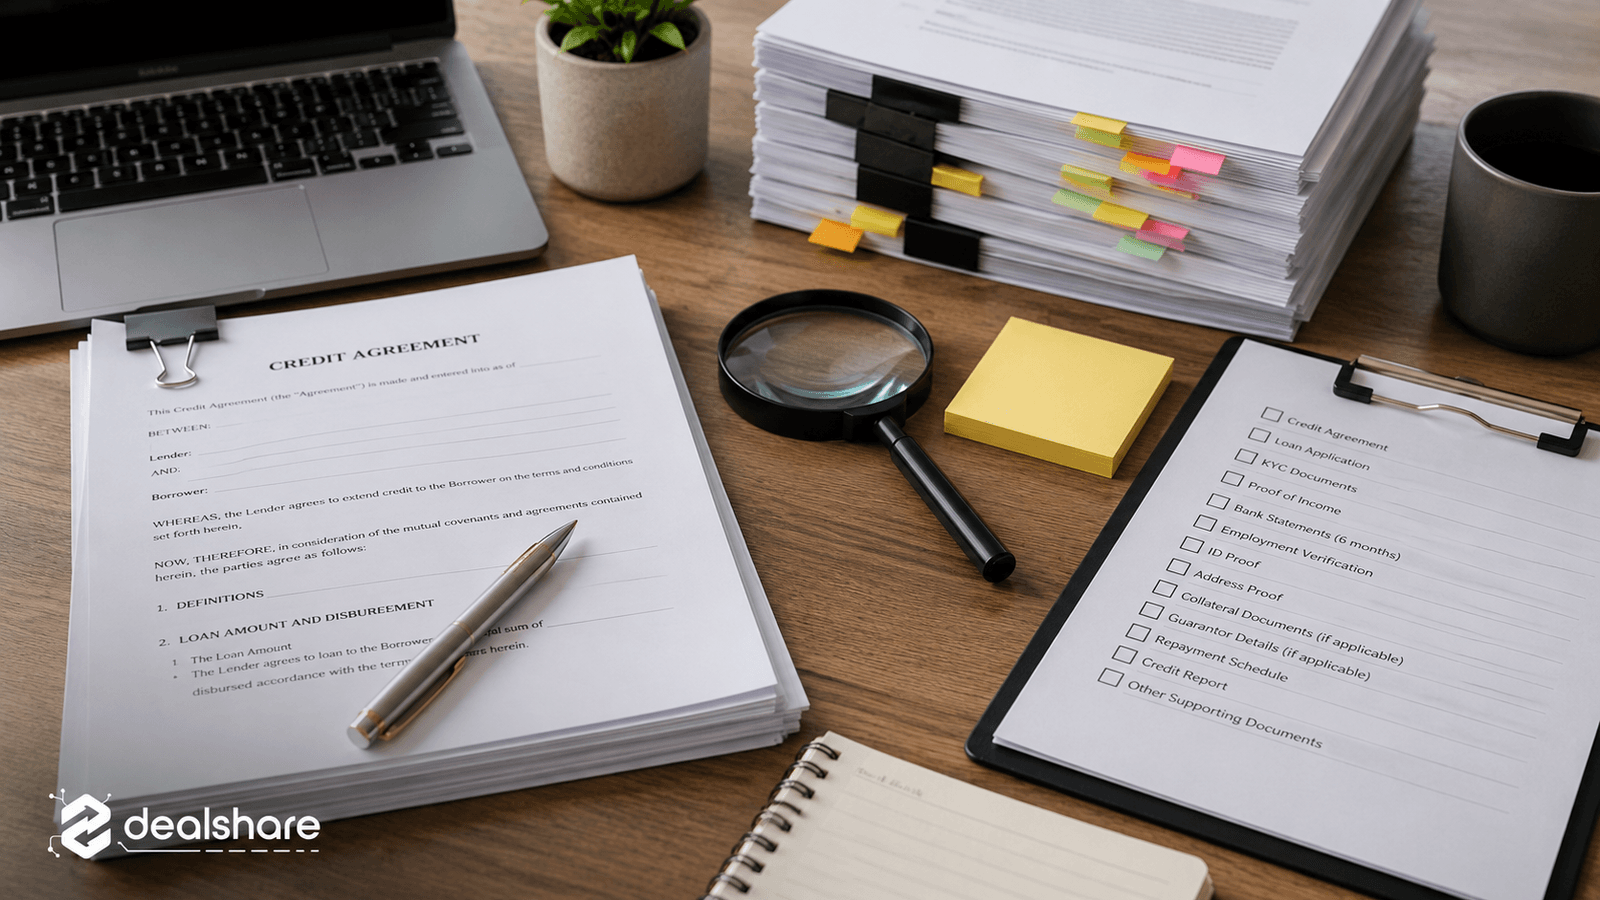
Przesłanie samej pierwszej strony umowy zwykle nie wystarcza. Skutek prawny może zależeć od załącznika, regulaminu obowiązującego w dniu podpisania, aneksu albo sposobu, w jaki bank rzeczywiście naliczał raty.
Dobrze przygotowany pakiet skraca analizę i pozwala policzyć roszczenia.
Dokument podstawowy
Przekaż pełną umowę – wszystkie strony, podpisy, tabele i załączniki. Skan powinien być czytelny, bez uciętych marginesów. Pliki warto nazwać datą i rodzajem dokumentu.
Regulaminy i tabele opłat
Potrzebna jest wersja obowiązująca w dniu zawarcia umowy oraz wersje późniejsze, jeśli bank zmieniał zasady. Aktualny regulamin ze strony internetowej nie musi być tym samym dokumentem.
Formularz informacyjny i oferta
Przy kredycie konsumenckim lub hipotecznym ważne mogą być:
- formularz informacyjny,
- symulacja,
- decyzja kredytowa,
- wniosek,
- oferta przedstawiona przed podpisaniem.
Pozwalają porównać informacje przedumowne z finalną umową.
Aneksy
Każdy aneks może zmieniać oprocentowanie, walutę spłaty, okres, zabezpieczenie lub strony. Należy przekazać wszystkie, nawet jeśli wydają się techniczne.
Harmonogramy
- harmonogram pierwotny,
- harmonogramy po zmianie oprocentowania,
- harmonogramy po aneksach,
- aktualny harmonogram,
- rozliczenie wcześniejszej spłaty.
Historia wypłaty
W kredycie wypłacanym w transzach potrzebne są daty i kwoty każdej wypłaty. Przy kredycie walutowym ważne mogą być kursy i waluta faktycznej wypłaty.
Historia spłat
Najlepsze jest oficjalne zaświadczenie banku lub pełne zestawienie zawierające:
- datę każdej wpłaty,
- kapitał,
- odsetki,
- opłaty,
- kurs zastosowany do rozliczenia,
- nadpłaty,
- zaległości,
- saldo po operacji.
Same wyciągi z rachunku mogą wymagać dodatkowego opracowania, ale są pomocne do weryfikacji.
Zaświadczenie o kredycie
W zależności od sprawy warto zamówić dokument obejmujący:
- kwotę wypłaconego kapitału,
- sumę wpłat,
- saldo,
- zastosowane kursy,
- pobrane prowizje,
- koszty ubezpieczenia,
- daty zmian oprocentowania,
- datę całkowitej spłaty.
Banki mogą mieć własne nazwy i zakres zaświadczeń. Przed zamówieniem warto ustalić, jakie dane są potrzebne, aby nie płacić kilka razy.
Ubezpieczenia i zabezpieczenia
Przekaż:
- polisę i warunki ubezpieczenia,
- cesję,
- dokumenty hipoteki,
- wycenę,
- weksel,
- poręczenia,
- oświadczenia o poddaniu się egzekucji, jeśli występują.
Korespondencja
Szczególnie ważne są:
- reklamacje i odpowiedzi,
- wezwania do zapłaty,
- wypowiedzenie,
- propozycje ugody,
- potwierdzenia wcześniejszej spłaty,
- informacje o zmianie stopy lub taryfy,
- pozew i pisma sądowe.
Terminy z korespondencji mogą być kluczowe.
Informacje od kredytobiorcy
Dołącz krótką kartę sprawy:
- data umowy,
- cel kredytu,
- status konsumenta lub przedsiębiorcy,
- czy kredyt jest aktywny,
- czy były opóźnienia,
- czy toczy się sprawa sądowa,
- czego oczekuje klient,
- ważne terminy.
Jak bezpiecznie przekazać dokumenty
Dokumenty zawierają dane osobowe, finansowe i numery rachunków. Używaj wskazanego bezpiecznego kanału. Nie publikuj linku bez hasła, nie wysyłaj plików na przypadkowy adres i nie umieszczaj ich w repozytorium projektu.
Można zamaskować dane zbędne do pierwszej kwalifikacji, ale pełna analiza i reprezentacja będą wymagały identyfikacji stron.
Struktura folderów
```text 01_umowa 02_regulaminy 03_aneksy 04_harmonogramy 05_historia_splat 06_zaswiadczenia 07_ubezpieczenia_i_zabezpieczenia 08_korespondencja 09_postepowanie_sadowe ```
Podsumowanie
Pełny pakiet pozwala przejść od ogólnego podejrzenia do konkretnej oceny: jaki zapis jest problematyczny, jaki skutek może wywołać, czy termin jest zachowany i jaka jest wartość potencjalnego roszczenia.