

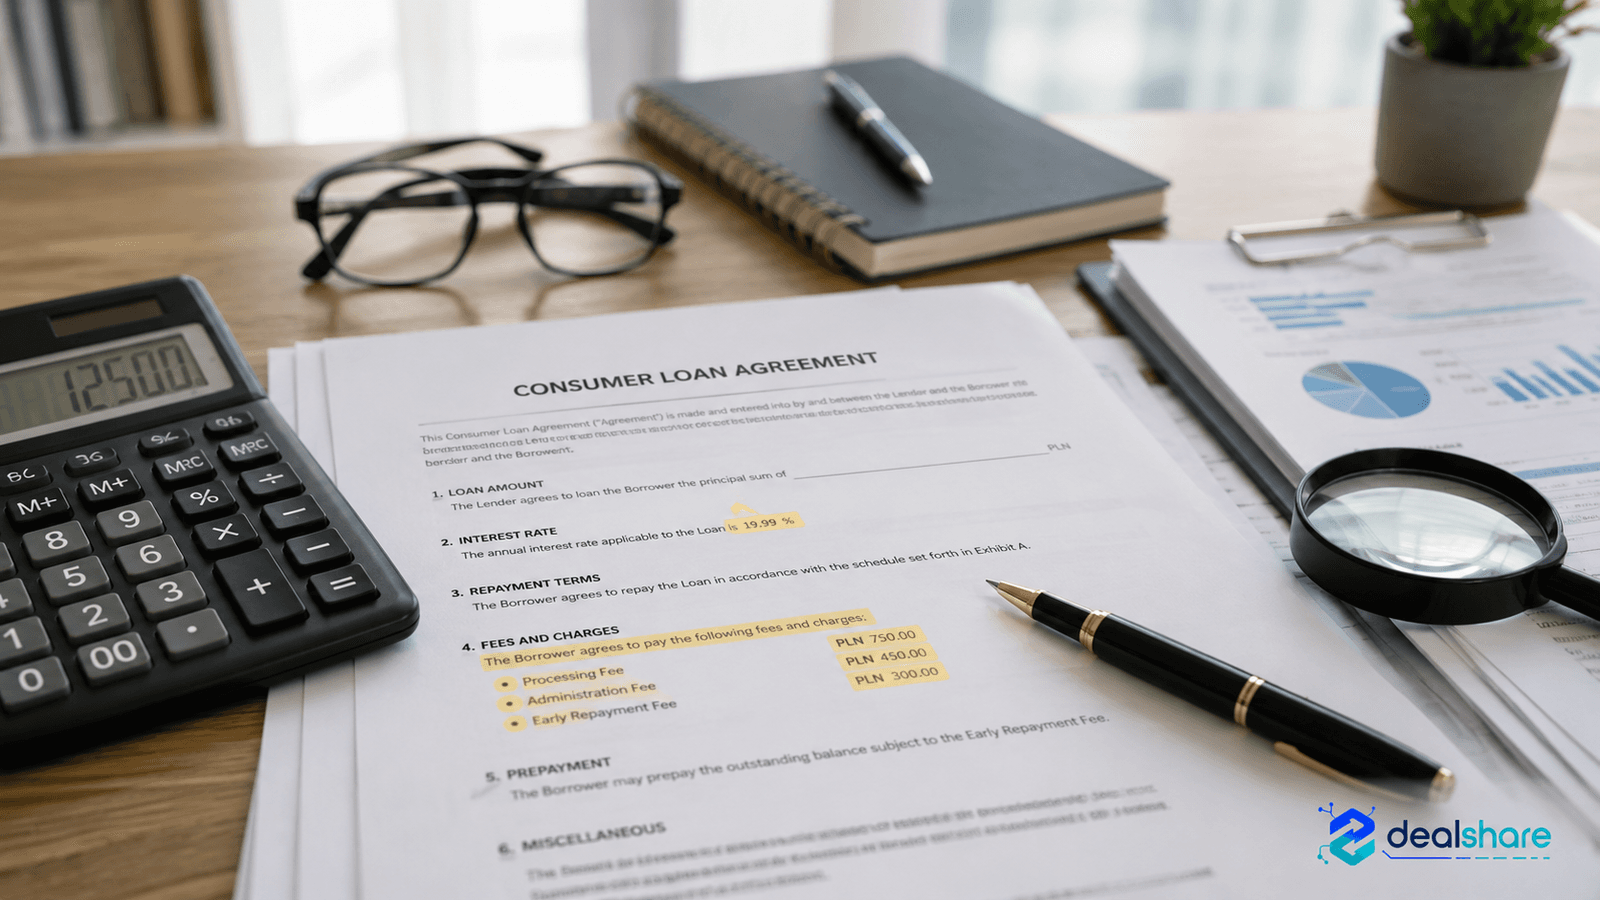
Sankcja kredytu darmowego, nazywana SKD, wynika z ustawy o kredycie konsumenckim. W uproszczeniu: jeżeli kredytodawca naruszył określone obowiązki ustawowe, konsument może – po złożeniu przewidzianego prawem oświadczenia – zwrócić sam kapitał bez odsetek i innych kosztów należnych kredytodawcy, w terminach i na zasadach wynikających z umowy.
To nie jest automatyczny zwrot kosztów dla każdej osoby, która ma kredyt. Potrzebna jest analiza konkretnej umowy, dat, rodzaju produktu i naruszenia.
Jakich umów dotyczy SKD
Podstawą jest umowa kredytu konsumenckiego w rozumieniu ustawy. O zakwalifikowaniu produktu decyduje treść i status stron, a nie wyłącznie nazwa „pożyczka” lub „kredyt”. Ustawa przewiduje również wyłączenia i limity, które trzeba ocenić według daty zawarcia umowy i obowiązującego brzmienia przepisów.
Kredyt firmowy zawarty przez przedsiębiorcę na cel działalności co do zasady nie jest tym samym co kredyt konsumencki. Sam fakt prowadzenia JDG nie przesądza jednak bez analizy celu i stron umowy.
Jakie naruszenia mogą mieć znaczenie
Ustawa wymienia obowiązki dotyczące formy i treści umowy. Analiza może obejmować m.in.:
- prawidłowe określenie całkowitej kwoty kredytu,
- zasady i terminy wypłaty,
- oprocentowanie i warunki jego zmiany,
- rzeczywistą roczną stopę oprocentowania oraz założenia do jej obliczenia,
- całkowitą kwotę do zapłaty,
- harmonogram i zasady spłaty,
- opłaty, prowizje i ubezpieczenia,
- skutki opóźnienia,
- prawo odstąpienia,
- zasady wcześniejszej spłaty.
Nie każdy błąd typograficzny prowadzi do sankcji. Naruszenie musi mieścić się w zakresie ustawowym, a jego znaczenie bywa przedmiotem sporów sądowych i wykładni prawa unijnego.
Jak korzysta się z sankcji
Ustawa przewiduje pisemne oświadczenie konsumenta. Samo znalezienie potencjalnego błędu nie zmienia automatycznie harmonogramu i nie oznacza, że można bezpiecznie przestać płacić raty. Sposób dalszej spłaty i rozliczeń powinien wynikać z analizy prawnej.
Termin
Prawo do skorzystania z sankcji jest ograniczone terminem powiązanym z wykonaniem umowy. Pojęcie wykonania umowy i sposób liczenia terminu mogą mieć istotne znaczenie w konkretnej sprawie. Nie warto odkładać analizy, zwłaszcza przy kredycie już spłaconym.
Co konsument może potencjalnie zyskać
W przypadku skutecznej SKD kredytodawca traci prawo do odsetek i innych kosztów kredytu należnych na podstawie umowy, z zastrzeżeniem zasad ustawowych dotyczących kosztów ustanowienia zabezpieczenia. Rozliczenie zależy od tego, ile kapitału i kosztów już zapłacono.
Nie należy z góry podawać kwoty roszczenia bez historii spłat i pełnej umowy.
Najczęstsze nieporozumienia
„Każda prowizja oznacza SKD”
Nie. Prowizja może być legalnym kosztem. Znaczenie ma sposób jej opisania, naliczenia i uwzględnienia w wymaganych parametrach.
„Wystarczy kalkulator RRSO”
Kalkulator może wskazać rozbieżność, ale analiza wymaga sprawdzenia założeń, przepływów i wersji przepisów.
„Po wysłaniu pisma nie trzeba płacić”
Samodzielne wstrzymanie spłat może prowadzić do opóźnień, wypowiedzenia i wpisów. Strategię trzeba ustalić indywidualnie.
„Cesja roszczenia zawsze jest najlepsza”
Sprzedaż roszczenia oznacza szybkie rozliczenie, ale zwykle za część potencjalnej wartości. Trzeba porównać cenę, ryzyko, koszty i warunki umowy cesji.
Dokumenty do analizy
- umowa wraz z tabelą opłat,
- regulamin i załączniki,
- wszystkie aneksy,
- formularz informacyjny,
- harmonogram pierwotny i aktualny,
- historia wypłat i spłat,
- zaświadczenie banku o rozliczeniu,
- dokumenty ubezpieczenia,
- korespondencja dotycząca zmian warunków,
- informacja o celu i statusie konsumenta.
Stan prawny wymaga aktualizacji
Obszar kredytu konsumenckiego jest intensywnie kształtowany przez orzecznictwo krajowe i TSUE, a nowe unijne regulacje mają wpływać na polskie przepisy. Tekst powinien być ponownie zweryfikowany przed 20 listopada 2026 r. oraz po każdej istotnej zmianie ustawy.
Podsumowanie
SKD jest silnym środkiem ochrony konsumenta, ale nie działa na zasadzie masowego automatu. Liczy się rodzaj umowy, konkretne naruszenie, termin i prawidłowe oświadczenie. Pierwszym krokiem powinna być analiza pełnego pakietu dokumentów, nie deklaracja wyniku.
Materiał informacyjny, stan na 15 lipca 2026 r. Nie stanowi porady prawnej ani oceny konkretnej umowy.