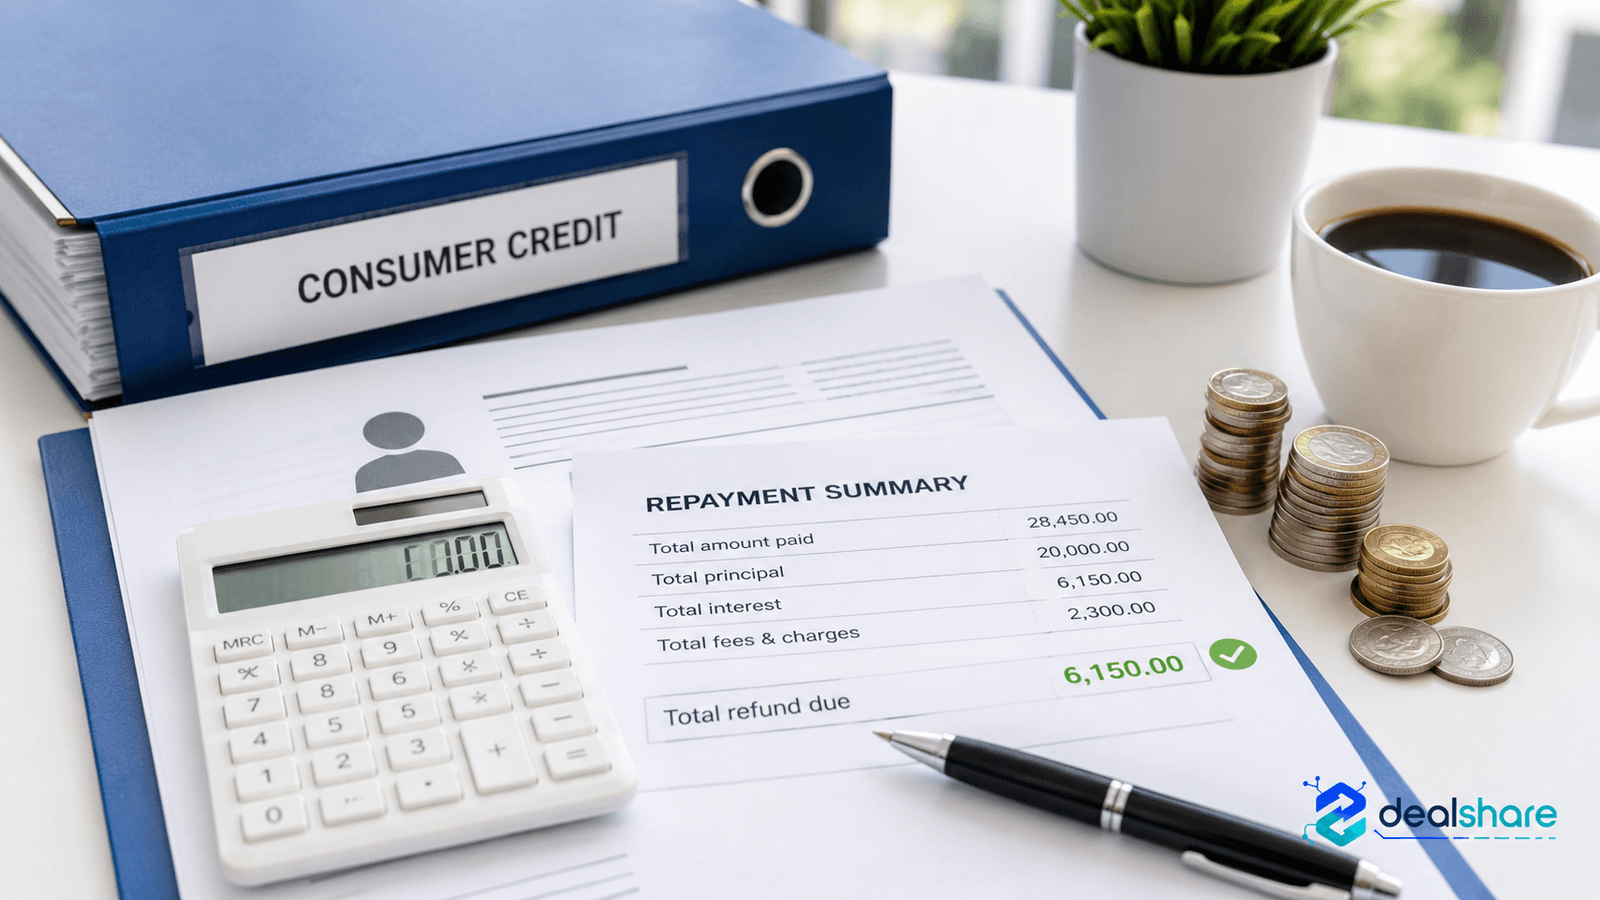
Czy można odzyskać od banku odsetki i prowizje z kredytu konsumenckiego?
Zwrot kosztów może wynikać m.in. z wcześniejszej spłaty, skutecznej SKD, niedozwolonych postanowień lub błędnego rozliczenia.
Czytaj więcej →Baza wiedzy i analizy
Przeglądaj artykuły, analizy rynkowe i poradniki prawne przygotowane przez ekspertów DEALSHARE.
Wybierz obszar, który najbardziej interesuje Twoją firmę.
Wszystkie wpisy

Zwrot kosztów może wynikać m.in. z wcześniejszej spłaty, skutecznej SKD, niedozwolonych postanowień lub błędnego rozliczenia.
Czytaj więcej →
Tak – celem restrukturyzacji jest kontynuacja działalności. Zakres swobody zarządu i zasady płatności zależą jednak od trybu postępowania.
Czytaj więcej →
Ochrona przed egzekucją nie działa identycznie w każdym trybie i nie obejmuje wszystkiego. Kluczowe są rodzaj postępowania, data i rodzaj wierzytelności.
Czytaj więcej →
Odmowa nie zawsze oznacza, że firma nie ma żadnych możliwości. Najpierw trzeba ustalić, czy problemem są liczby, BIK, dokumenty, branża czy konstrukcja wniosku.
Czytaj więcej →
Źródło kapitału zależy od etapu projektu, pozwoleń, przyłączenia, modelu sprzedaży energii, wkładu własnego i ryzyk budowy.
Czytaj więcej →
Młoda firma ma mniej danych historycznych, dlatego finansujący mocniej ocenia właściciela, kontrakty, wkład własny i zabezpieczenia.
Czytaj więcej →
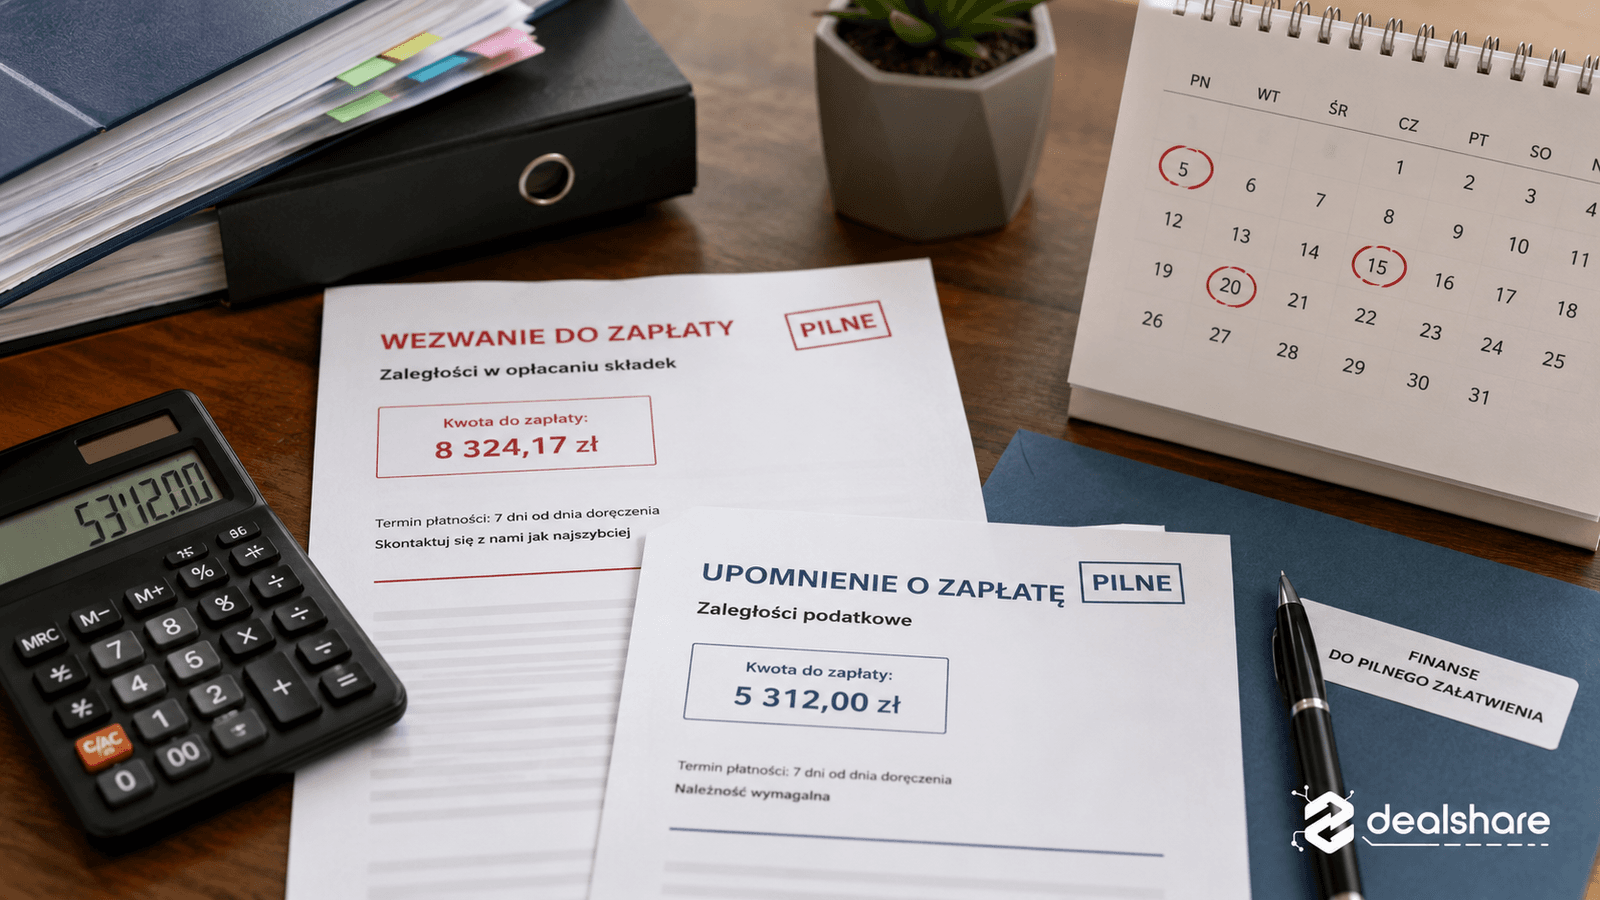
Najważniejsze jest szybkie ustalenie salda, bieżących płatności i realnej propozycji spłaty. Raty lub odroczenie nie działają automatycznie.
Czytaj więcej →
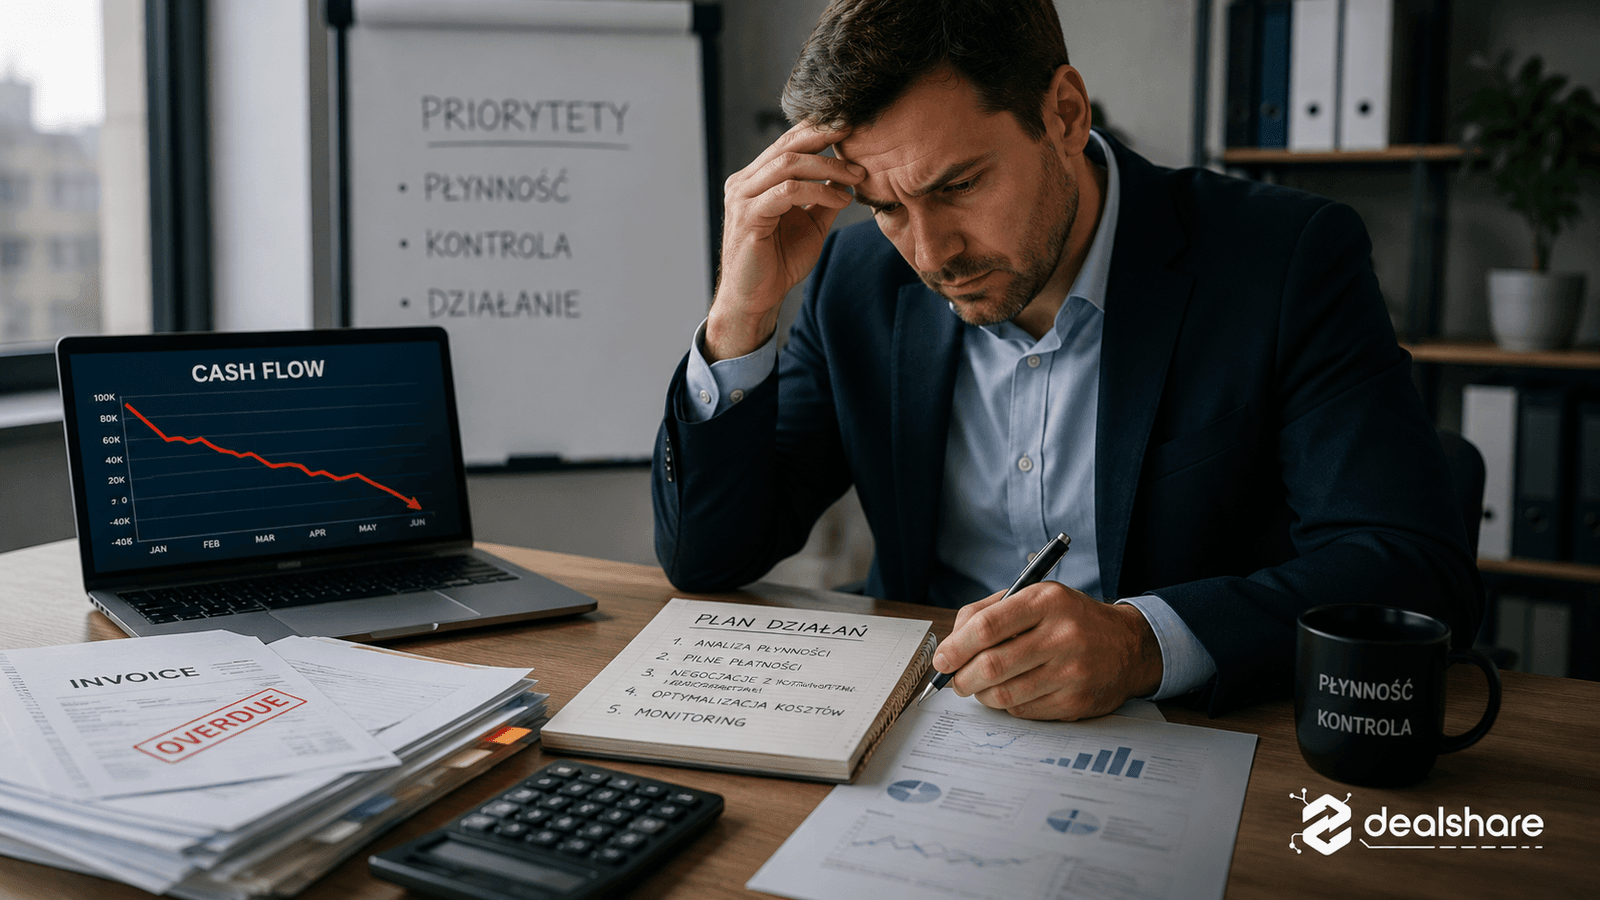
W kryzysie najpierw trzeba odzyskać kontrolę nad gotówką: dzienny cash flow, priorytety płatności, należności, koszty i komunikacja z wierzycielami.
Czytaj więcej →
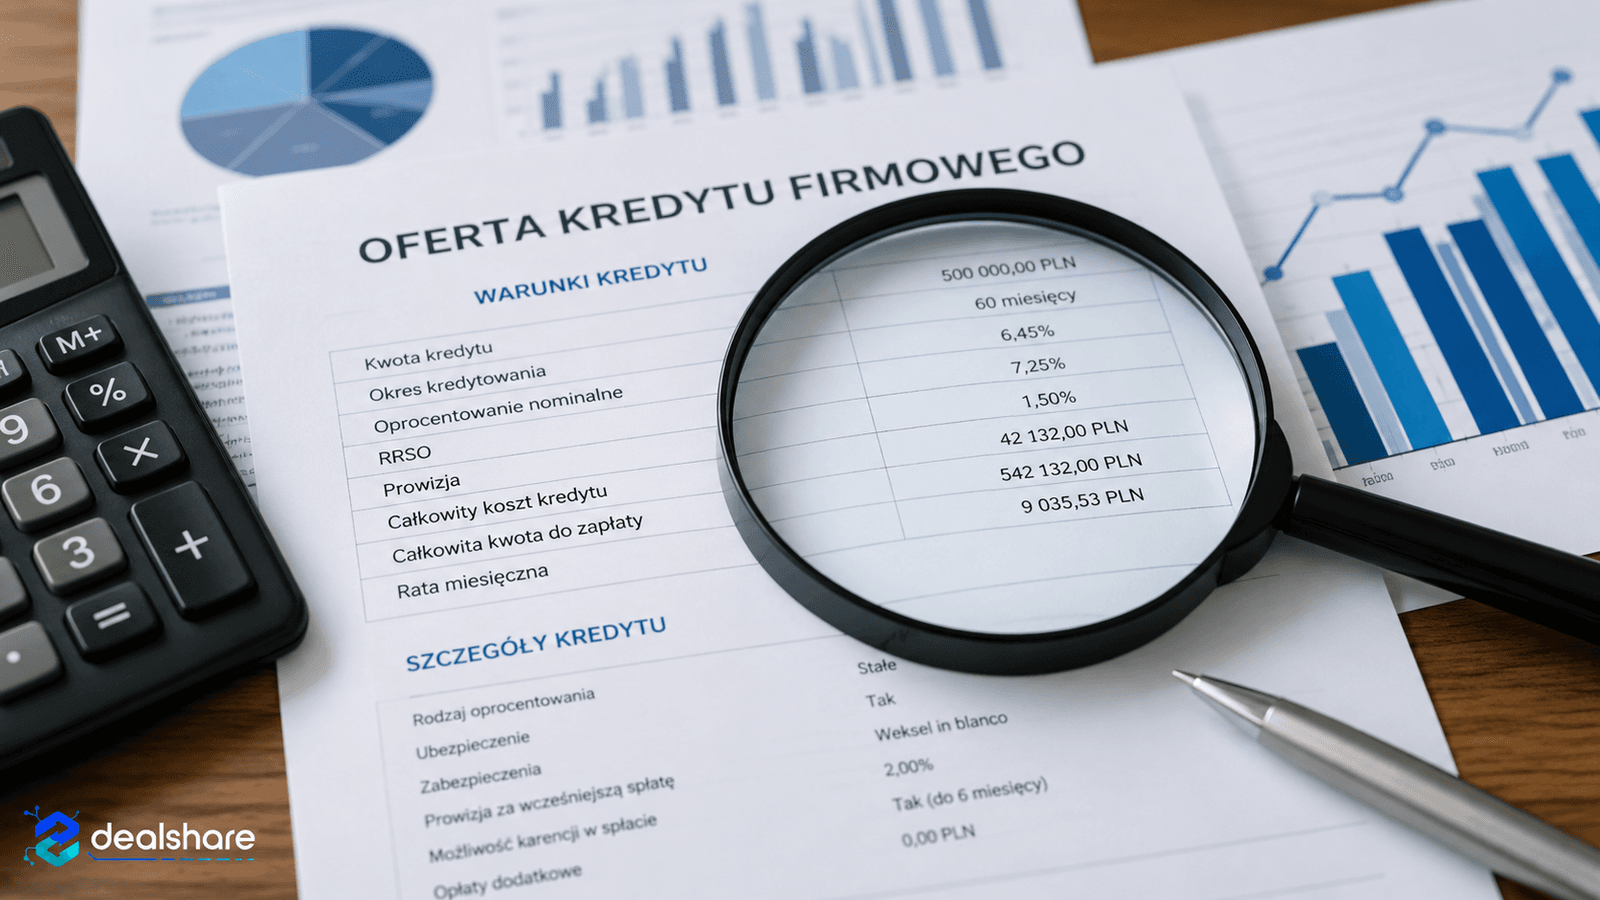
Oprocentowanie to tylko jeden element. Porównanie powinno obejmować prowizje, produkty dodatkowe, zabezpieczenia, wcześniejszą spłatę i ryzyko zmiany raty.
Czytaj więcej →
Pełna analiza wymaga nie tylko umowy, ale też regulaminów, aneksów, historii wypłat i spłat, harmonogramów oraz korespondencji.
Czytaj więcej →
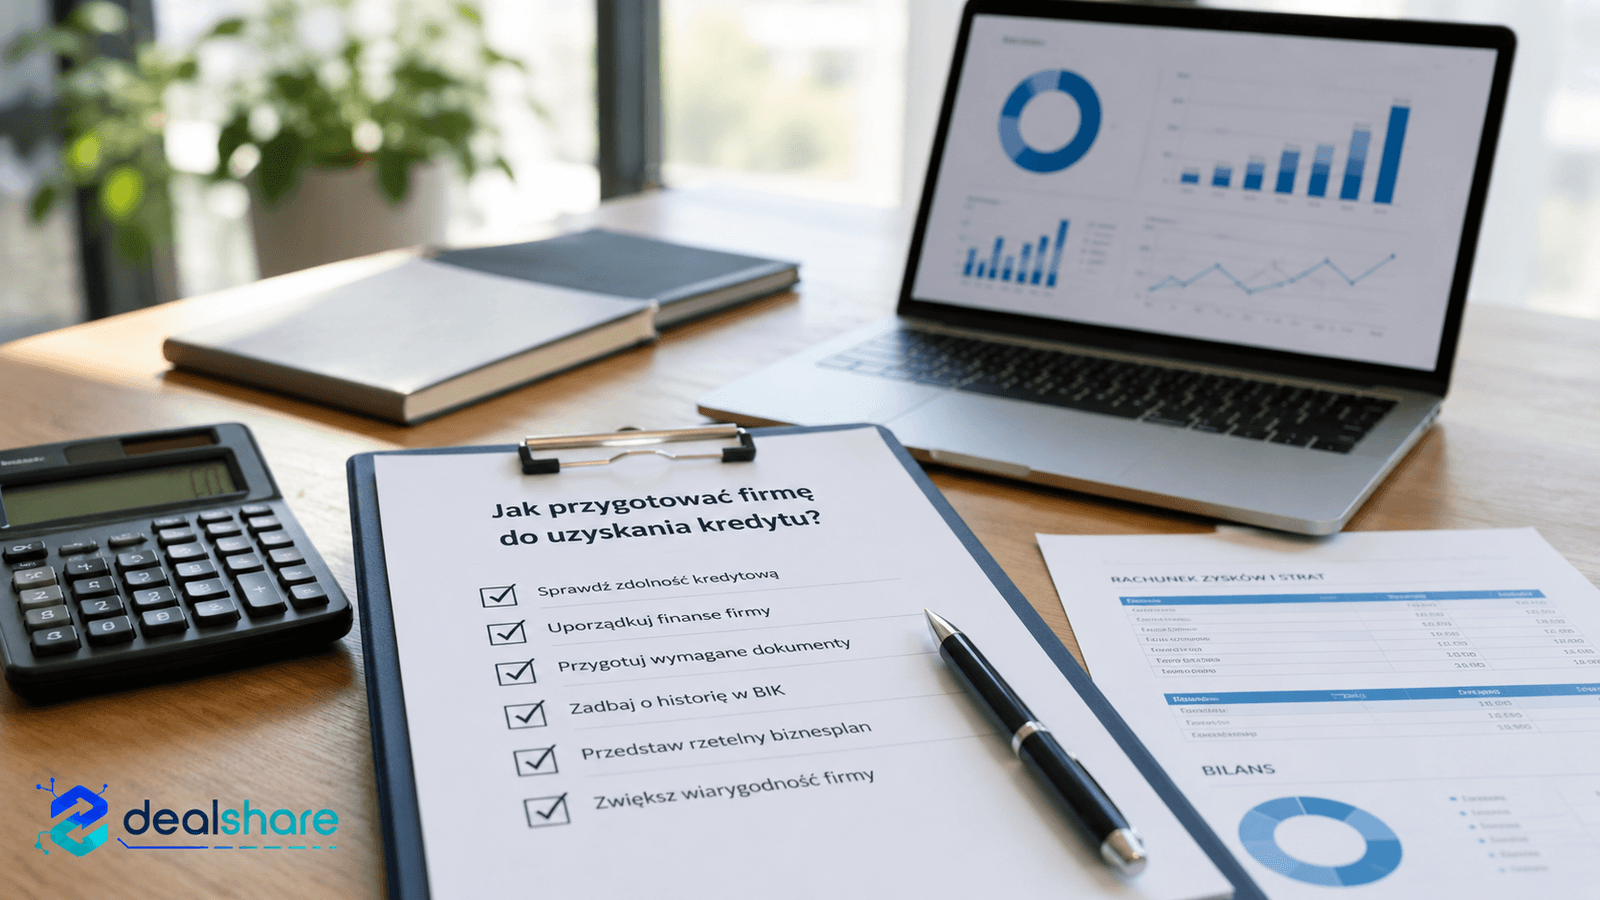
Praktyczna lista obszarów, które warto uporządkować przed złożeniem wniosku o finansowanie firmowe.
Czytaj więcej →
Inwestor potrzebuje nie tylko prezentacji, lecz dowodów: praw do projektu, przyłączenia, pozwoleń, modelu, budżetu, zespołu i realistycznej wyceny.
Czytaj więcej →
Analiza umowy wymaga porównania jej treści z przepisami, formularzem informacyjnym, harmonogramem i rzeczywistym sposobem rozliczenia.
Czytaj więcej →
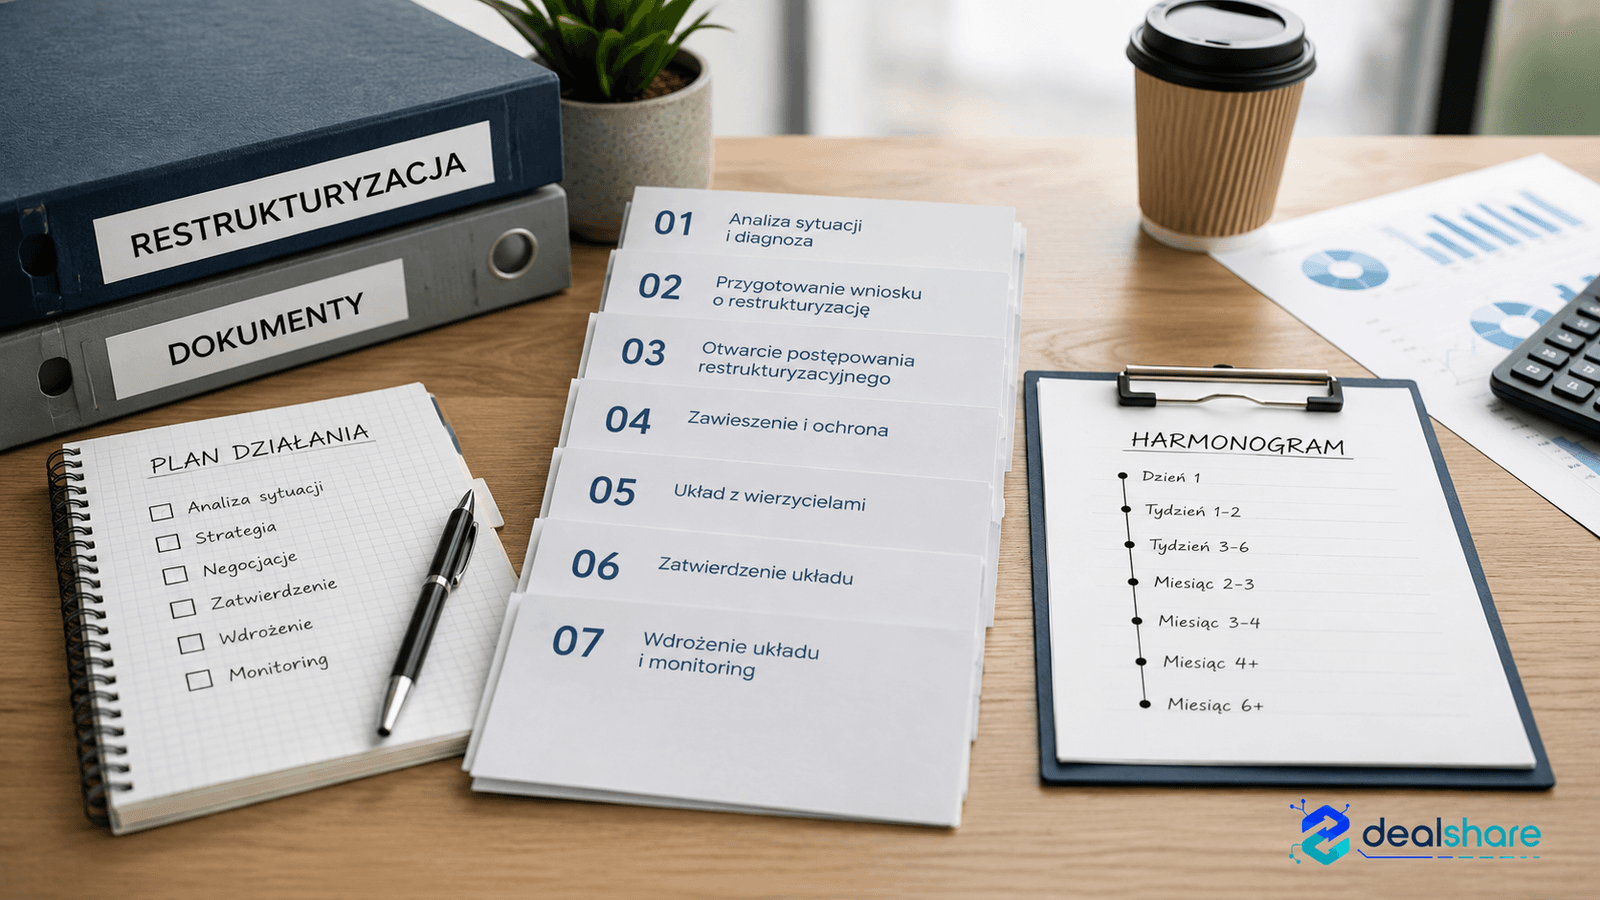
Od diagnozy i wyboru trybu przez spis wierzytelności, propozycje układowe i głosowanie aż po wykonanie układu.
Czytaj więcej →
Zdolności nie poprawia się jednym trikiem. Największy efekt daje uporządkowanie wyniku, przepływów, zadłużenia i dokumentów.
Czytaj więcej →
Wyjaśniamy, co w praktyce zastępuje zabezpieczenie rzeczowe i kiedy firma może otrzymać finansowanie bez hipoteki.
Czytaj więcej →
Wysoki przychód może pomóc, ale bank musi zobaczyć realne źródło spłaty. Kluczowe są marża, przepływy i sposób liczenia dochodu.
Czytaj więcej →
Kompletna checklista dokumentów finansowych, bankowych i BIK potrzebnych do rzetelnej analizy możliwości finansowania.
Czytaj więcej →
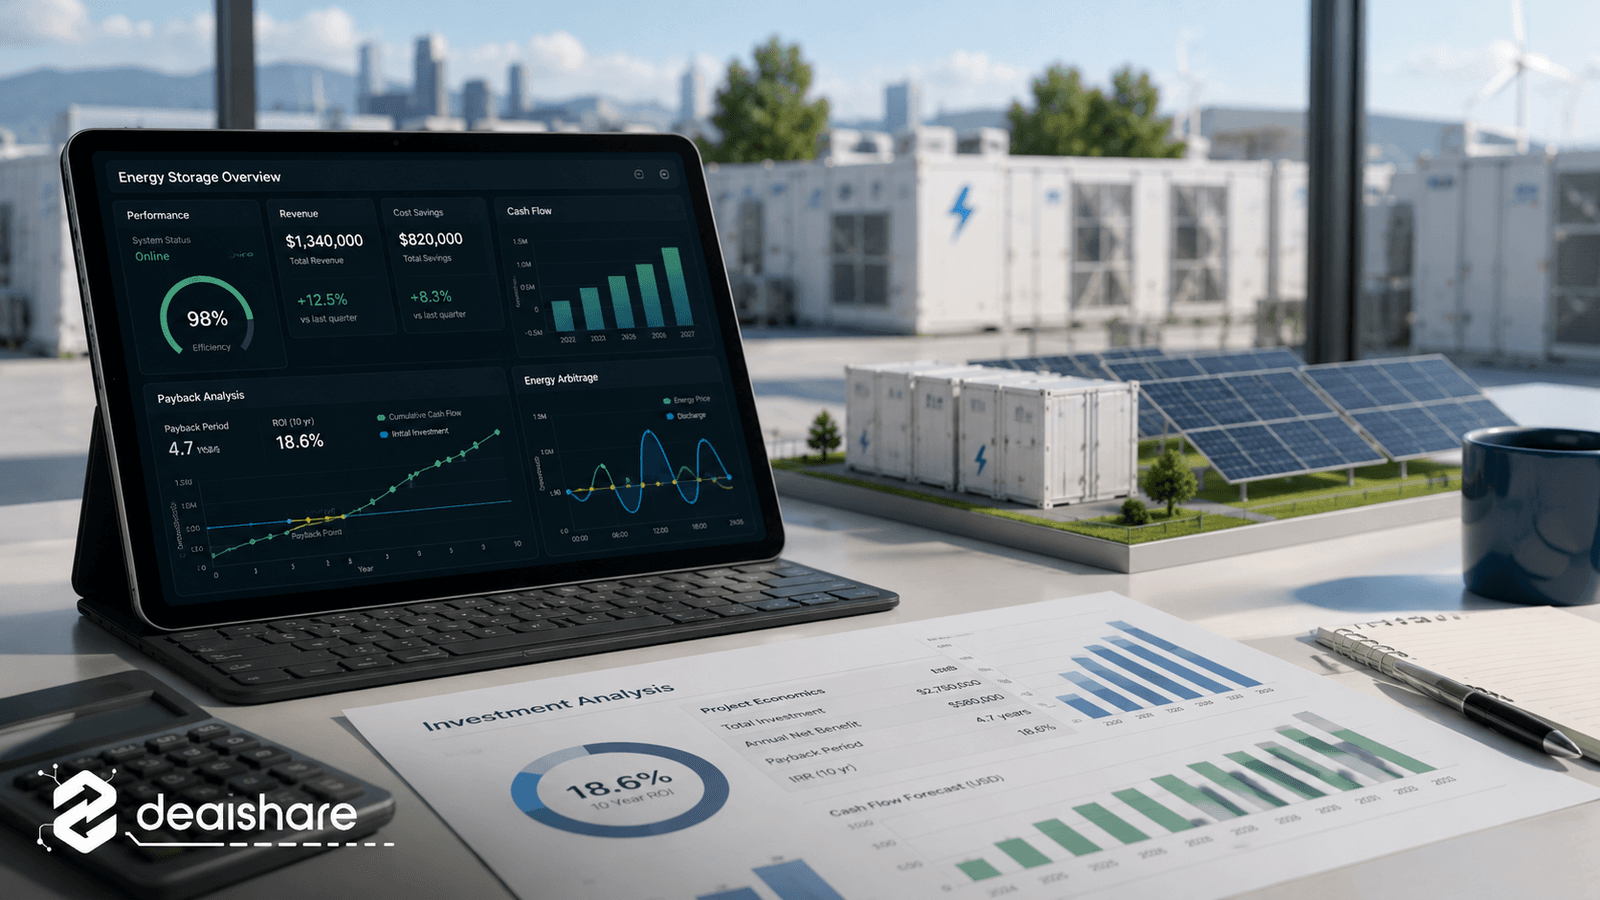
Prywatne zobowiązania właściciela mogą wpływać na kredyt firmowy, szczególnie przy JDG i spółkach osobowych.
Czytaj więcej →
Kredytobiorca może analizować m.in. roszczenie o nieważność umowy, rozliczenia, zarzuty wobec klauzul albo ugodę. Wybór zależy od umowy i sytuacji.
Czytaj więcej →
Dobór finansowania powinien wynikać z cyklu życia wydatku: kapitał obrotowy finansuje bieżącą działalność, inwestycyjny – aktywa długoterminowe.
Czytaj więcej →
Opłacalność magazynu zależy od profilu zużycia, taryfy, mocy przyłączeniowej, PV, cen w czasie i możliwych usług – nie od samej pojemności baterii.
Czytaj więcej →
Kryzys pogłębiają nie tylko złe wyniki, lecz także spóźnione decyzje, brak cash flow, chaotyczne pożyczki i obietnice bez pokrycia.
Czytaj więcej →
Najdroższe pomyłki to przecenianie przychodów, niedoszacowanie przyłącza i CAPEX, brak praw do projektu oraz model bez degradacji i wrażliwości.
Czytaj więcej →
Restrukturyzacja służy uratowaniu rentownego biznesu, a upadłość uporządkowanemu zakończeniu niewypłacalnej działalności i zaspokojeniu wierzycieli.
Czytaj więcej →
Restrukturyzacja ma największy sens wtedy, gdy biznes nadal ma ekonomiczne podstawy, ale bieżący harmonogram długów stał się nierealny.
Czytaj więcej →
W JDG firma i właściciel nie są odrębnymi osobami prawnymi, dlatego restrukturyzacja wpływa na majątek, zobowiązania i sytuację prywatną przedsiębiorcy.
Czytaj więcej →
SKD może pozbawić kredytodawcę odsetek i kosztów, ale tylko po spełnieniu ustawowych warunków i przy rzeczywistym naruszeniu umowy kredytu konsumenckiego.
Czytaj więcej →
Układ może zmienić terminy i wysokość płatności, ale musi być legalny, wykonalny i atrakcyjniejszy dla wierzycieli niż alternatywa.
Czytaj więcej →
Ugoda daje szybszą pewność, proces może przynieść większy efekt, ale wiąże się z czasem i ryzykiem. Porównanie musi być policzone na tej samej dacie.
Czytaj więcej →