

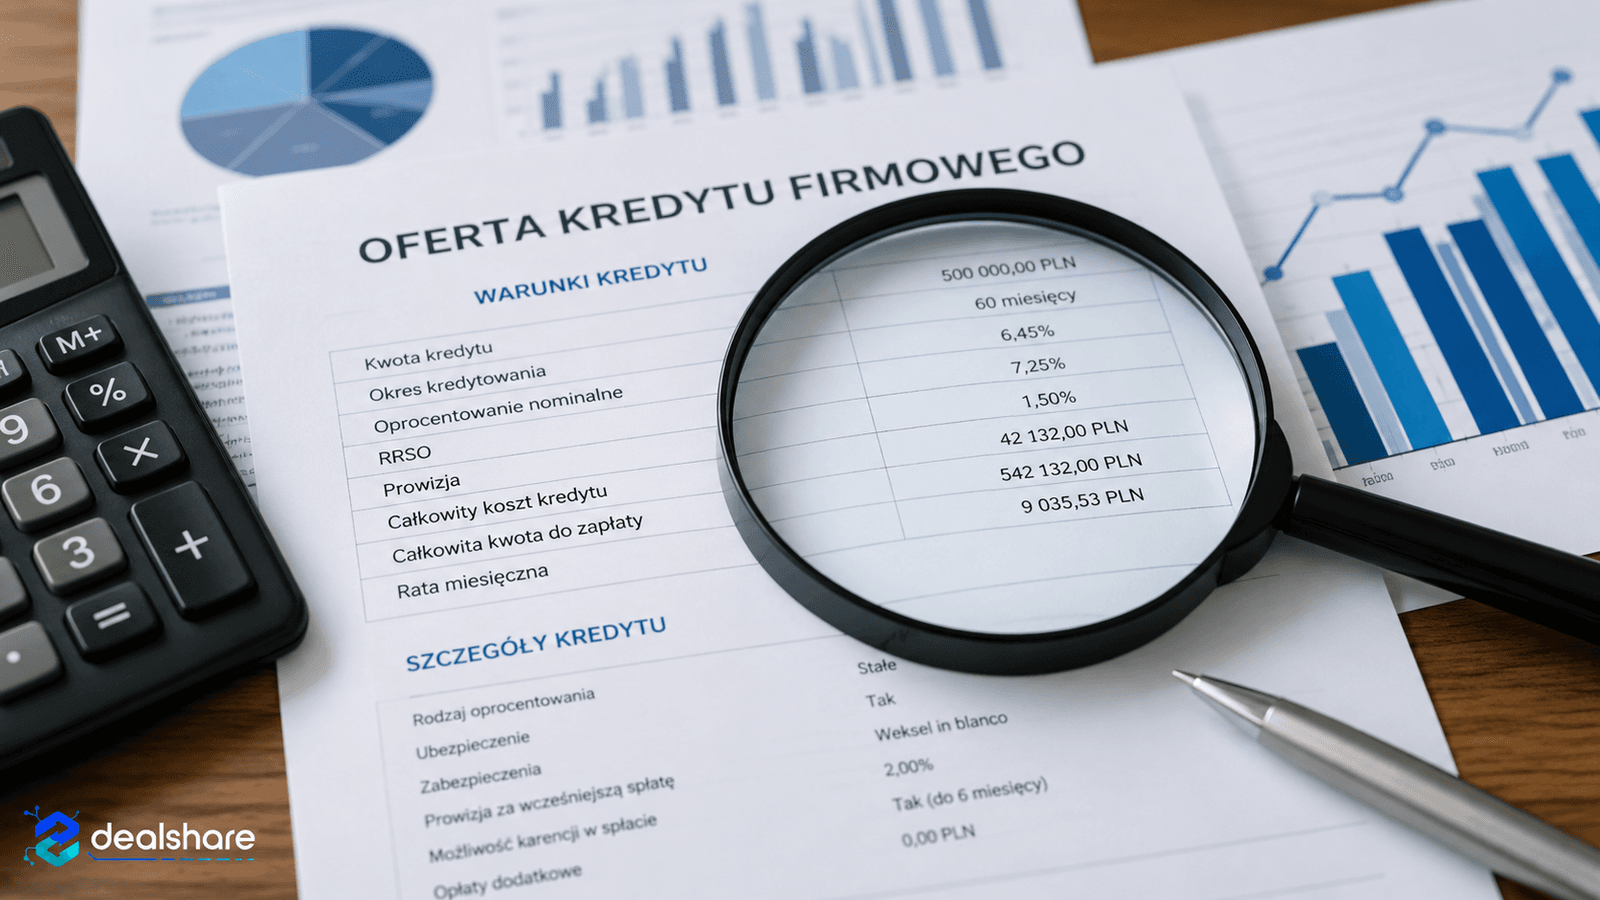
Najtańsza oferta na pierwszej stronie prezentacji nie zawsze jest najtańsza po podpisaniu umowy. Kredyty firmowe mogą zawierać prowizje, wymagane rachunki, ubezpieczenia, opłaty za niewykorzystany limit, wycenę zabezpieczenia i warunki utrzymania marży.
Porównywać trzeba całe finansowanie, a nie jeden procent.
Oprocentowanie
Sprawdź, czy jest:
- stałe czy zmienne,
- oparte na jakim wskaźniku,
- powiększone o jaką marżę,
- aktualizowane w jakich terminach,
- objęte minimalnym poziomem oprocentowania.
Przy oprocentowaniu zmiennym przygotuj scenariusz wzrostu raty. Rata z dnia podpisania nie jest gwarantowana na cały okres.
Prowizja za udzielenie
Prowizja może być płatna z góry, doliczona do kredytu albo potrącona z wypłaty. Jeżeli zostanie skredytowana, firma płaci od niej również odsetki. Warto sprawdzić, ile pieniędzy faktycznie trafi na rachunek.
Opłaty dodatkowe
Mogą obejmować:
- prowadzenie rachunku,
- kartę,
- pakiet usług,
- ubezpieczenie,
- wycenę nieruchomości,
- ustanowienie zabezpieczeń,
- zmianę harmonogramu,
- aneks,
- niewykorzystany limit,
- wcześniejszą spłatę.
Część kosztów jest jednorazowa, a część miesięczna. Wszystkie trzeba policzyć w jednym horyzoncie.
Warunki marży promocyjnej
Niższa marża może wymagać określonego obrotu na rachunku, utrzymania ubezpieczenia, terminala lub innych usług. Sprawdź, co stanie się po niespełnieniu warunku: jednorazowa opłata, wzrost marży czy wypowiedzenie preferencji.
Harmonogram i karencja
Karencja w spłacie kapitału obniża ratę na początku, ale nie zawsze oznacza brak odsetek. W inwestycji może być uzasadniona, jeśli projekt zacznie generować przychody później. W zwykłym kredycie może tylko przesuwać koszt.
Zabezpieczenia
Oferta z niższym kosztem może wymagać hipoteki, poręczenia, cesji ubezpieczenia albo blokady środków. Trzeba ocenić koszt ustanowienia i realne ryzyko, nie tylko oprocentowanie.
Wcześniejsza spłata
Sprawdź:
- czy jest prowizja,
- czy obowiązuje przez cały okres,
- jak liczona jest przy częściowej spłacie,
- czy skraca okres, czy obniża ratę,
- czy wymaga aneksu.
Ma to duże znaczenie przy planowanym refinansowaniu albo sezonowym nadmiarze gotówki.
Limit odnawialny
Przy limicie zwróć uwagę na:
- okres obowiązywania,
- warunki odnowienia,
- koszt od niewykorzystanej kwoty,
- wymóg wpływów,
- możliwość obniżenia limitu przez bank,
- sposób spłaty przy nieprzedłużeniu.
Limit nie jest finansowaniem wiecznym. Firma powinna mieć plan na sytuację, w której nie zostanie odnowiony.
Jak porównać dwie oferty
Zbuduj prostą tabelę:
- Kwota netto otrzymana przez firmę.
- Łączne raty w zakładanym okresie.
- Prowizje i opłaty jednorazowe.
- Koszty miesięczne produktów dodatkowych.
- Koszt zabezpieczeń.
- Koszt wcześniejszej spłaty.
- Rata przy wyższym oprocentowaniu.
- Warunki wypowiedzenia lub wzrostu marży.
Następnie porównaj koszt całkowity i elastyczność.
Czerwone flagi
- brak jasnego wyjaśnienia zmiennego oprocentowania,
- prowizja ukryta w kwocie kredytu,
- kosztowne obowiązkowe produkty,
- wysoka opłata za wcześniejszą spłatę,
- bardzo krótki termin na spłatę limitu po nieodnowieniu,
- nieproporcjonalne zabezpieczenie,
- raty większe niż bezpieczny cash flow.
Podsumowanie
Dobra oferta to nie zawsze najniższe oprocentowanie. Liczy się koszt w złotych, rata w gorszym scenariuszu, warunki dodatkowe i konsekwencje wcześniejszej spłaty lub nieodnowienia limitu. Umowę trzeba czytać jak zobowiązanie biznesowe, nie jak reklamę.