

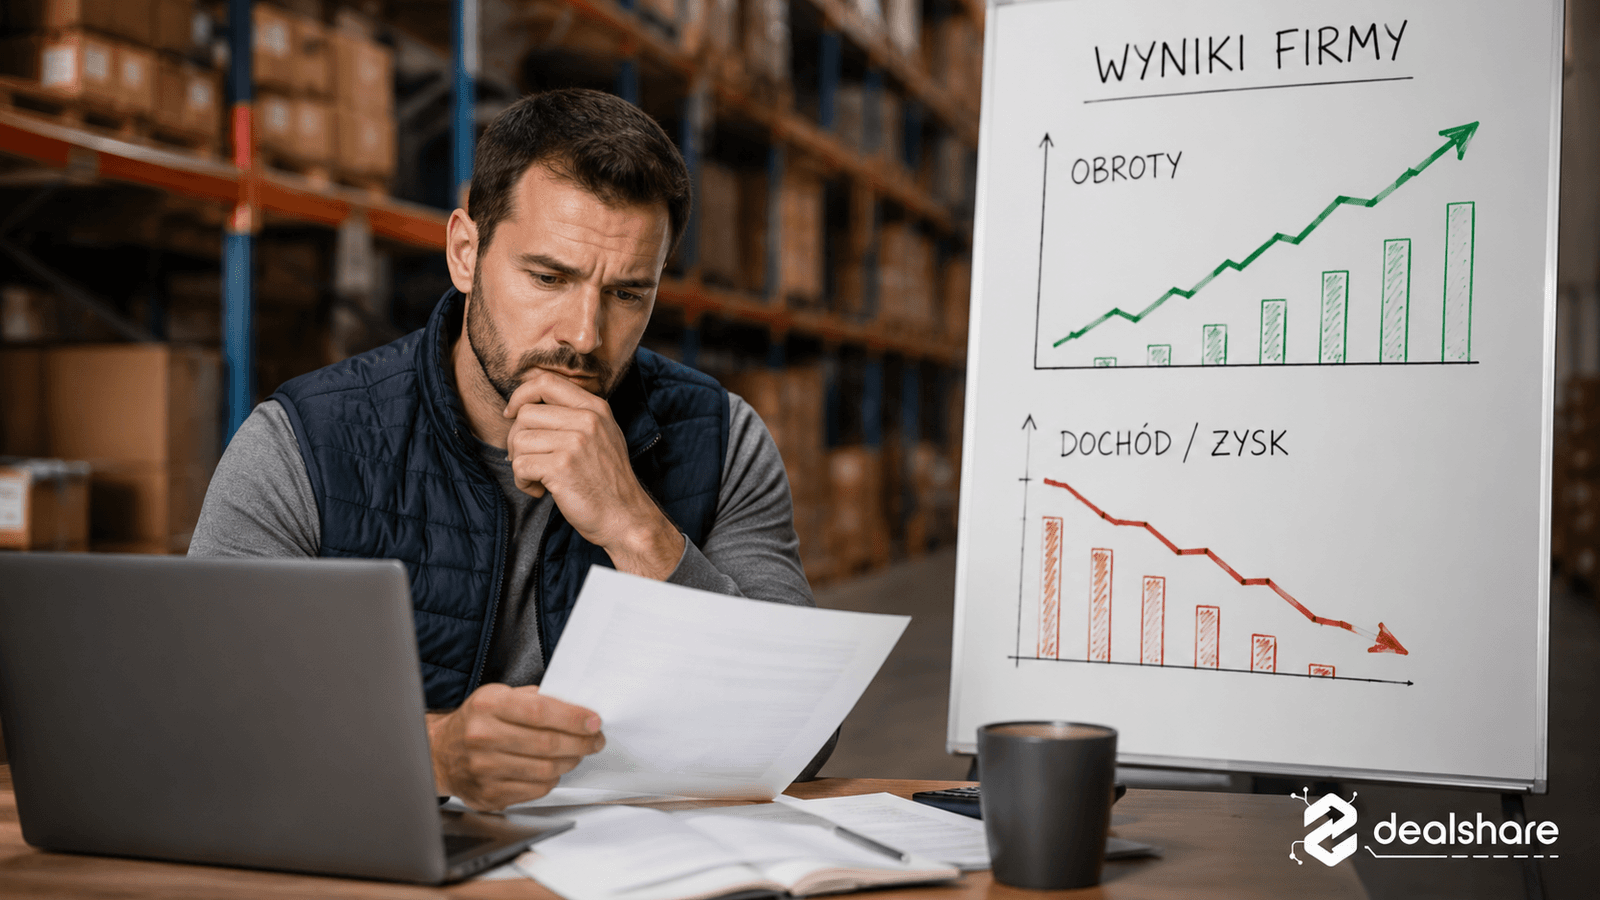
Firma może sprzedawać za miliony i nadal mieć problem z uzyskaniem kredytu. Obrót pokazuje skalę działalności, ale nie odpowiada na pytanie, ile gotówki zostaje na spłatę nowej raty.
Możliwość finansowania zależy od tego, dlaczego dochód jest niski i jak bank interpretuje dane.
Niska marża
W handlu lub dystrybucji duży obrót może generować niewielki procent zysku. Jeżeli marża jest stabilna, a cykl należności krótki, produkt obrotowy oparty na przepływach może być możliwy. Jeżeli marża spada i nie pokrywa kosztów stałych, sam obrót nie wystarczy.
Wysoka amortyzacja
Amortyzacja obniża wynik księgowy, ale nie zawsze oznacza bieżący wypływ gotówki. Część banków analizuje wynik skorygowany o wybrane pozycje niegotówkowe. Nie można jednak zakładać, że każda amortyzacja zostanie automatycznie dodana do dochodu – model zależy od instytucji i produktu.
Jednorazowa inwestycja lub koszt
Remont, wdrożenie systemu, otwarcie oddziału albo koszt prawny może obniżyć wynik jednego okresu. Jeżeli zdarzenie jest rzeczywiście jednorazowe, warto je udokumentować i pokazać wynik bez tego elementu. Wyjaśnienie musi być oparte na księgach, nie na dowolnej korekcie.
Ryczałt
Przy ryczałcie księgowość nie pokazuje dochodu w taki sam sposób jak KPiR. Banki stosują własne wskaźniki, np. uznają określony procent przychodu jako dochód. Ta sama firma może mieć różną zdolność w różnych modelach.
Duże wypłaty właścicielskie
Firma może wykazywać zysk, ale tracić płynność przez regularne wypłaty, pożyczki dla powiązanych podmiotów albo transfery poza działalność. Bank zobaczy to na rachunku i może uznać, że deklarowana nadwyżka nie zostaje w firmie.
Długi cykl należności
Sprzedaż jest zaksięgowana, ale klient zapłaci za 60 lub 90 dni. Wtedy firma może mieć dochód na papierze i brak gotówki. Rozwiązaniem nie zawsze jest klasyczny kredyt – czasem lepiej pasuje limit obrotowy lub faktoring powiązany z fakturami.
Co może pomóc
- pokazanie stabilnych wpływów na rachunek,
- analiza marży i cash flow,
- wyjaśnienie amortyzacji i kosztów jednorazowych,
- kontrakty z odbiorcami,
- ograniczenie zbędnych zobowiązań,
- zabezpieczenie,
- mniejsza kwota lub dłuższy okres,
- produkt oparty na obrocie albo należnościach.
Co nie pomoże
- sztuczne zwiększanie obrotu przelewami między własnymi rachunkami,
- ukrywanie kosztów,
- prognoza bez potwierdzenia zamówieniami,
- kolejny drogi kredyt przeznaczony wyłącznie na spłatę trwałych strat,
- przedstawienie samego przychodu bez zobowiązań i przepływów.
Prosta analiza przed wnioskiem
Policz trzy liczby:
- Średnią miesięczną gotówkę z działalności po kosztach i podatkach.
- Łączne obecne raty i limity.
- Ratę nowego finansowania w scenariuszu bazowym i gorszym.
Jeżeli po ich uwzględnieniu nie zostaje bezpieczny bufor, problemem nie jest sposób prezentacji, lecz struktura finansowa.
Jak przygotować wyjaśnienie dla analityka
W krótkiej notatce pokaż most między wynikiem księgowym a gotówką: amortyzację, zdarzenia jednorazowe, zmianę zapasów i należności. Każda korekta powinna mieć dokument oraz wpływ na przyszłe okresy.
Podsumowanie
Kredyt przy wysokim obrocie i niskim dochodzie jest możliwy w części przypadków, szczególnie gdy niski wynik wynika z amortyzacji, formy opodatkowania albo udokumentowanego zdarzenia jednorazowego. Jeżeli jednak firma trwale nie generuje gotówki, wysoki obrót nie zastąpi zdolności do spłaty.