

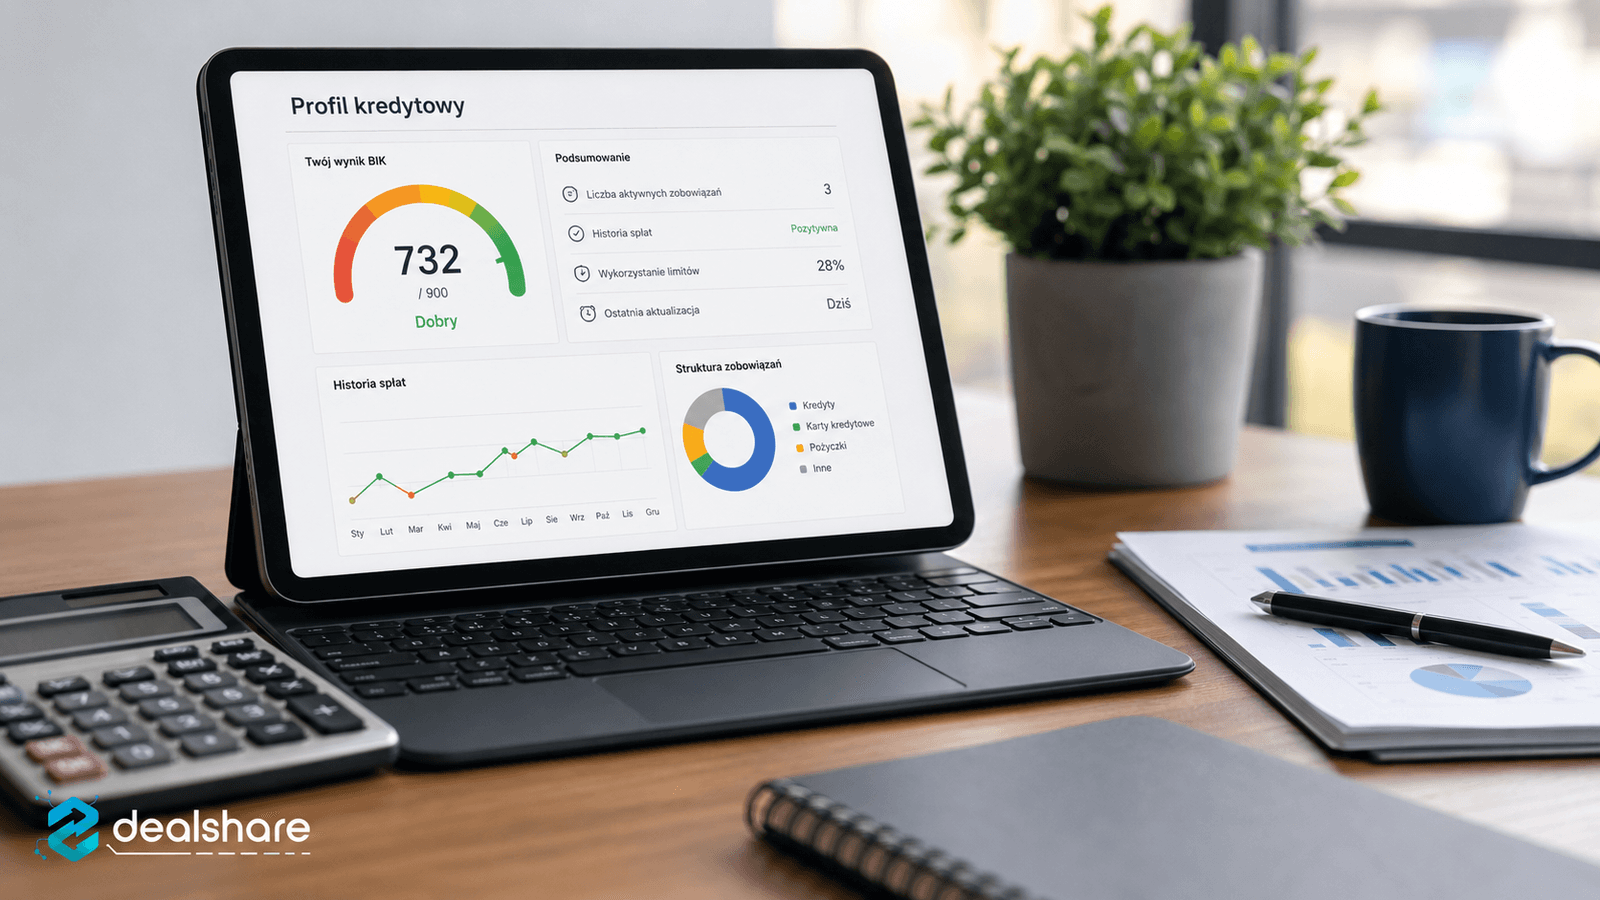
Granica między finansami prywatnymi a firmowymi nie zawsze jest dla banku tak wyraźna, jak dla przedsiębiorcy. Najbardziej widać to w jednoosobowej działalności gospodarczej, gdzie właściciel odpowiada za zobowiązania firmy i często jest analizowany jako osoba fizyczna prowadząca działalność.
Dlatego prywatna karta kredytowa, kredyt gotówkowy albo opóźnienie w racie mogą mieć znaczenie przy wniosku firmowym.
Co znajduje się w dwóch różnych raportach
Raport BIK osoby fizycznej pokazuje informacje o zobowiązaniach prywatnych przekazywanych do BIK, ich statusie i historii spłaty. Raport BIK Moja Firma dotyczy historii kredytowej podmiotu gospodarczego i może zawierać również informacje gospodarcze powiązane z regulowaniem płatności.
Przed analizą kredytu warto sprawdzić oba obszary, jeżeli produkt lub forma prawna powodują, że bank będzie oceniał firmę i właściciela.
Kiedy prywatny BIK ma największe znaczenie
Najczęściej przy:
- jednoosobowej działalności gospodarczej,
- spółce cywilnej,
- spółkach osobowych,
- kredycie z poręczeniem wspólników,
- małej spółce kapitałowej silnie zależnej od właściciela,
- finansowaniu bez zabezpieczenia rzeczowego.
W spółce z ograniczoną odpowiedzialnością analiza nie zawsze kończy się na samej spółce. Bank może oczekiwać poręczeń, badać powiązania lub oceniać osoby kluczowe dla działalności.
Co może obniżać ocenę
Opóźnienia
Najbardziej oczywiste są nieterminowe spłaty. Znaczenie ma skala, długość i aktualność problemu. Pojedynczy błąd techniczny nie jest tym samym co powtarzające się wielotygodniowe opóźnienia, ale oba przypadki warto wyjaśnić.
Wysokie limity
Nawet niewykorzystana karta lub limit w rachunku może być uwzględniany w modelu zdolności jako potencjalne obciążenie. Nie należy zamykać produktów w ciemno, ale warto sprawdzić, czy nieużywane limity rzeczywiście są potrzebne.
Duże miesięczne raty
Bank analizuje, ile dochodu właściciela pochłaniają zobowiązania prywatne. Wysoka rata hipoteczna, leasing prywatny lub kilka pożyczek mogą ograniczyć przestrzeń na poręczenie kredytu firmowego.
Rozbieżności i błędy
Raport może zawierać dane wymagające aktualizacji lub wyjaśnienia. W takim przypadku trzeba skontaktować się z instytucją, która przekazała informację. BIK prezentuje dane otrzymane od kredytodawców i nie zawsze może samodzielnie zmienić wpis.
Czy brak historii jest dobry
Brak negatywnych wpisów to nie to samo co długa pozytywna historia. W części modeli całkowity brak danych może utrudniać ocenę zachowania kredytowego, choć nie jest automatycznie przeszkodą. Nie ma sensu zaciągać kredytu tylko po to, aby „zbudować BIK” przed konkretnym wnioskiem bez analizy skutków.
Jak przygotować się praktycznie
- Pobierz aktualny Raport BIK osoby fizycznej.
- Pobierz Raport BIK Moja Firma, jeżeli jest dostępny dla danego podmiotu.
- Zestaw wszystkie aktywne limity i raty.
- Sprawdź, czy zobowiązania zamknięte są prawidłowo oznaczone.
- Wyjaśnij opóźnienia i przygotuj potwierdzenia, jeżeli wynikały z błędu.
- Nie przekazuj raportów przez niezabezpieczone kanały ani nie umieszczaj ich w publicznych folderach.
Małżeństwo i wspólność majątkowa
W zależności od produktu, kwoty, zabezpieczenia i ustroju majątkowego bank może wymagać zgody małżonka lub dodatkowych informacji. Nie należy zakładać, że prywatna sytuacja rodzinna zawsze będzie obojętna dla procesu.
Czy można „wyczyścić BIK”
Hasła o szybkim czyszczeniu BIK są często marketingowym uproszczeniem. Można żądać korekty danych błędnych, a w określonych sytuacjach cofnąć zgodę na przetwarzanie danych po wygaśnięciu zobowiązania. Nie można jednak zgodnie z prawem usunąć każdej prawidłowej informacji o problematycznej spłacie tylko dlatego, że przeszkadza w uzyskaniu kredytu.
Podsumowanie
Przy kredycie firmowym bank może patrzeć na firmę i człowieka stojącego za firmą jednocześnie. Dlatego analiza przed wnioskiem powinna obejmować oba raporty BIK, pełne zadłużenie i wpływ prywatnych rat na zdolność.
Zakres weryfikacji zależy od banku, produktu, formy prawnej i zabezpieczeń.